I dieci aeroporti cargo più importanti del mondo: Hong Kong ancora prima, otto su dieci in Cina o negli Stati Uniti
- trasporto aereo merci
- ACI
- classifica aeroporti cargo
- Hong Kong International
- aeroporto di Memphis
- Shanghai Pudong
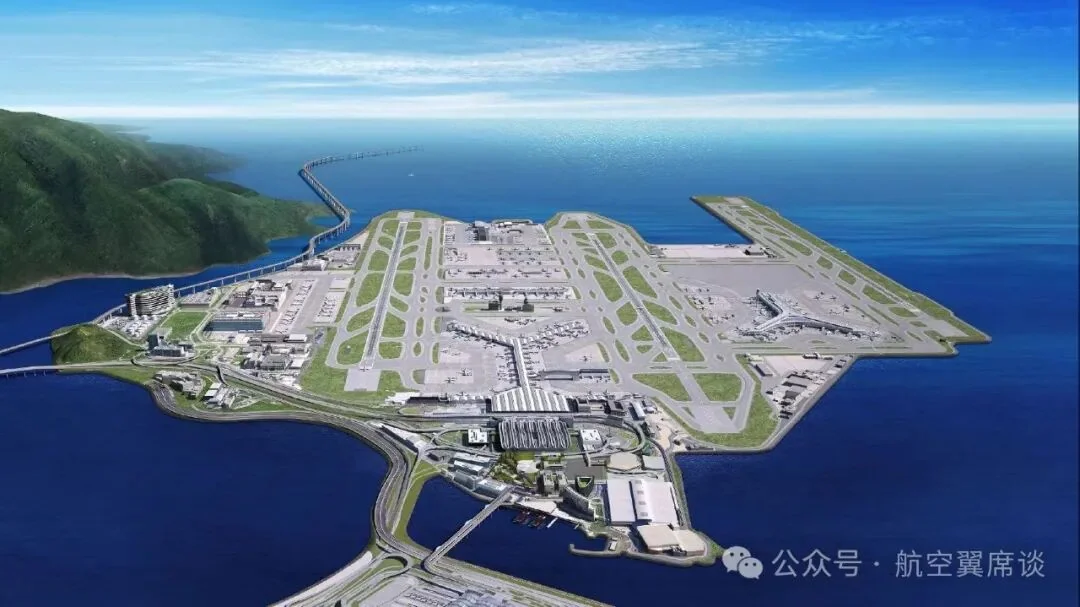
Nell'aprile 2024 Airports Council International (ACI) ha pubblicato la classifica dei dieci maggiori aeroporti cargo del mondo per il 2023, ordinata per tonnellaggio movimentato. L'aeroporto internazionale di Hong Kong è rimasto primo con 4.33 milioni di tonnellate, Memphis secondo con 3.88 e Shanghai Pudong terzo con 3.44: l'unico grande hub cargo della top five a registrare una crescita a due cifre.
Questa lista non assomiglia per niente alla classifica passeggeri. Il cargo aereo globale è calato del 3.1% nel 2023, ancora in discesa dopo l'impennata delle tariffe dell'era pandemica, eppure i nomi sono cambiati appena; ciò che si è mosso è l'ordine. Anchorage è salita dal sesto posto del 2019 al quarto, Miami dal dodicesimo al settimo, Louisville è scesa dal quarto al sesto e Taipei Taoyuan dal nono al decimo. Le classifiche cargo seguono i cicli commerciali, non i turisti.
1. La tabella: Hong Kong prima, il decimo posto a 2.11 milioni di tonnellate
| Posizione | Aeroporto | Codice | Paese/Regione | Cargo 2023 (milioni di tonnellate) | Anno su anno | vs 2019 | Posizione 2019 |
|---|---|---|---|---|---|---|---|
| 1 | Hong Kong International | HKG | Hong Kong, Cina | 4.33 | +3.2% | −9.9% | 1 |
| 2 | Memphis International | MEM | Stati Uniti | 3.88 | −4.0% | −10.2% | 2 |
| 3 | Shanghai Pudong International | PVG | Cina | 3.44 | +10.4% | −5.3% | 3 |
| 4 | Anchorage International | ANC | Stati Uniti | 3.38 | −2.4% | +23.1% | 6 |
| 5 | Seul Incheon International | ICN | Corea del Sud | 2.74 | −6.9% | −0.7% | 5 |
| 6 | Louisville International | SDF | Stati Uniti | 2.73 | −11.1% | −2.2% | 4 |
| 7 | Miami International | MIA | Stati Uniti | 2.53 | +1.0% | +20.7% | 12 |
| 8 | Doha Hamad International | DOH | Qatar | 2.36 | +1.5% | +6.3% | 8 |
| 9 | Los Angeles International | LAX | Stati Uniti | 2.13 | −14.9% | +1.9% | 13 |
| 10 | Taipei Taoyuan International | TPE | Taiwan, Cina | 2.11 | −16.8% | −3.2% | 9 |
Le cifre sono di ACI; la colonna anno su anno confronta il 2023 con il 2022, e "vs 2019" mostra quanto ogni aeroporto si è ripreso rispetto all'anno pre-pandemia. Il decimo posto si ferma a 2.11 milioni di tonnellate, 2.22 milioni sotto il primo — all'incirca l'intero tonnellaggio annuo di Pudong — quindi il divario tra i leader e il gruppo degli inseguitori è più ampio che sul fronte passeggeri.
Il primo posto di Hong Kong è una questione di struttura. È da tempo l'aeroporto cargo internazionale più trafficato del mondo, con il commercio di riesportazione e la manifattura del delta del Fiume delle Perle che alimentano un denso orario di ondate di cargo. Ma 4.33 milioni di tonnellate sono ancora il 9.9% sotto il 2019: è un primo posto mantenuto mentre si riduce, non un ritorno al picco pre-pandemia.
2. 113 milioni di tonnellate: al 95.4% del 2019
Il tonnellaggio cargo degli aeroporti mondiali è stato di 113 milioni di tonnellate nel 2023, in calo del 3.1% anno su anno e pari al 95.4% del 2019. La ripresa sembra migliore di quella passeggeri, dove molti mercati sono ancora sotto i livelli pre-pandemia.
Il calo non è difficile da spiegare. Quando il trasporto marittimo è stato sconvolto e le tariffe sono schizzate, il cargo si è spostato sull'aria, consegnando al trasporto aereo una domanda eccezionale nel 2020–2022. Con la normalizzazione della navigazione e il completamento del ciclo delle scorte, quella domanda sostitutiva è venuta meno, quindi il calo del 3.1% nel 2023 si legge più come ritorno alla normalità che come crollo. Ciò che fa crescere davvero il mercato sono i pacchi dell'e-commerce transfrontaliero, che cambiano il mix più che il totale: colli più piccoli, urgenza maggiore, più ricorso alla capacità in stiva dei widebody.
3. I primi dieci muovono il 26% del mondo
Insieme, i dieci maggiori aeroporti cargo hanno movimentato 29.6 milioni di tonnellate nel 2023, il 26% del mercato globale. Dieci aeroporti che portano un quarto del trasporto aereo mondiale è una concentrazione alta per gli standard della maggior parte dei settori.
Nasce da effetti di rete. Il modello hub richiede che la merce si raccolga in un punto e venga ridistribuita, e più l'hub è forte, più dense sono le ondate di cargo, più basso il costo unitario e più il traffico si concentra lì. Anchorage è l'esempio più puro: non è affatto una fonte di merce, ma si trova nella posizione di scalo tecnico sulle rotte transpacifiche, il che basta per un quarto posto con 3.38 milioni di tonnellate e un guadagno del 23.1% sul 2019, la maggiore ripresa pre-pandemia della top ten. Doha segue la stessa logica in Medio Oriente: non un produttore, ma un luogo in cui i widebody cargo collegano traffici dell'Asia meridionale, europei e africani, quindi gran parte dei suoi 2.36 milioni di tonnellate né parte dal Qatar né è destinata lì.
4. Otto su dieci in Cina o negli Stati Uniti
Cinque dei dieci sono americani e tre cinesi — uno della terraferma, uno di Hong Kong, uno di Taiwan — per otto posti in totale. Lo schema è chiaro: il volume del cargo aereo è legato alla dimensione e alla struttura di un'economia. Gli Stati Uniti sono la prima economia del mondo e occupano metà della lista; la Cina ha tre aeroporti, che coprono la manifattura della terraferma, la riesportazione di Hong Kong e la filiera elettronica di Taiwan.
Guardate gli otto come una catena di approvvigionamento e la divisione del lavoro è evidente. Memphis è l'hub globale di FedEx e Louisville è il Worldport di UPS; il loro tonnellaggio viene dal raccogliere pacchi e rispedirli, non dalle fabbriche locali. Los Angeles e Miami sono porte d'ingresso, la prima per i flussi transpacifici, la seconda per l'America Latina. Anchorage è una sosta per carburante ed equipaggio. Sul fronte cinese, Hong Kong e Shanghai Pudong sono porte di manifattura e riesportazione, una al servizio del delta del Fiume delle Perle, l'altra del delta dello Yangtze, entrambe fortemente dipendenti da elettronica, macchinari e e-commerce transfrontaliero. Detto altrimenti, i cinque aeroporti americani organizzano soprattutto flussi di merci, mentre i tre cinesi sono allo stesso tempo origini e porte d'ingresso.
Questo spiega anche perché l'ordine del 2023 si sia mosso così bruscamente. Con il ritorno del cargo sostitutivo in mare, gli aeroporti il cui mix pendeva verso espresso ed e-commerce hanno tenuto, mentre quelli che trasportavano più merce generale no. Miami (+1.0%) e Doha (+1.5) hanno tenuto; Los Angeles (−14.9) e Taipei Taoyuan (−16.8) sono calati di più. La differenza non era la capacità degli aeroporti ma le merci dietro di loro. La concentrazione pone anche una domanda strategica per tutti gli altri: se un quarto del cargo aereo mondiale passa da dieci scali, gli hub rimanenti si contendono una fetta sottile di traffico in coincidenza.
5. Classifiche cargo e passeggeri sono due logiche diverse
Lo stesso aeroporto può trovarsi in posizioni molto diverse nelle due liste. Shanghai Pudong era terzo al mondo per cargo nel 2023 e 22° per passeggeri; Taipei Taoyuan era decimo per cargo e fuori dalla top 35 passeggeri. Il cargo misura la capacità di muovere merci, i passeggeri quella di muovere persone, e le due dipendono da strutture, diritti di traffico e fonti di domanda del tutto diversi.
Per un viaggiatore la lettura utile è la tendenza, non la posizione. Volumi cargo in aumento di solito significano che gli ordini e le esportazioni della manifattura locale stanno riprendendo, e che i movimenti dei cargo — e quindi la capacità in stiva — sono più densi. Volumi in calo spesso si vedono prima dei dati economici. Trattate la tabella come un controllo di salute del ciclo commerciale, non come una classifica degli aeroporti. Nulla in essa parla di servizio: orari limite, gestione della catena del freddo, tempi di giacenza in dogana e collegamenti su gomma decidono se uno spedizioniere instrada davvero la merce attraverso un dato aeroporto, e nessuno di questi elementi appare in un dato di tonnellaggio.
6. L'aggiornamento 2025: 128.9 milioni di tonnellate
I dati pubblicati nel 2026 indicano il cargo aereo globale a 128.9 milioni di tonnellate nel 2025, in crescita del 2.9% anno su anno, con gli hub dell'Asia-Pacifico di nuovo dominanti in cima alle classifiche (Cargo Newswire). Rispetto ai 113 milioni di tonnellate del 2023, il settore si è allontanato dalla correzione post-pandemia; i pacchi dell'e-commerce transfrontaliero restano la principale fonte di crescita.
La tabella 2023 è ancora utile: registra il primo anno dopo l'impennata delle tariffe e spiega perché Hong Kong, Shanghai Pudong e Anchorage siano difficili da scalzare. La top ten completa del 2025 va presa da ACI e dai singoli aeroporti; leggere le due tabelle insieme mostra la tendenza meglio di qualsiasi anno da solo.
Link utili
- Su questo sito: Hong Kong International (HKG), Shanghai Pudong (PVG), Seul Incheon (ICN), Miami International (MIA), Doha Hamad (DOH), Los Angeles (LAX)
- Pagine dei Paesi: Cina (CN), Stati Uniti (US)
- Wikipedia: Hong Kong International Airport, Shanghai Pudong International Airport, Memphis International Airport, Incheon International Airport
- Baidu Baike: Hong Kong International Airport, Memphis International Airport
Fonte delle immagini: dati ACI, compilati da Aviation Viewpoint. Le definizioni cargo (se il transito e la posta siano inclusi) possono differire tra aeroporti, quindi verificate le cifre pubblicate da ACI prima di citare una classifica.
Altri articoliNote di viaggio
Dal Terminal 2 dell'aeroporto di Francoforte alla Hauptbahnhof: prima la SkyLine, poi S8 o S9
Come andare dal Terminal 2 dell'aeroporto di Francoforte alla Hauptbahnhof senza uscire all'aperto: il people mover gratuito SkyLine fino al Terminal 1, i cartelli Bahnhof giù fino alla stazione regionale e circa quindici minuti con S8 o S9, più biglietti, frequenze e le cinque svolte sbagliate.10 min di lettura
Aeroporto di Francoforte, dal Terminal 3 al Fernbahnhof: SkyLine, un lungo corridoio e 1 ora e 40 minuti
Il resoconto passo per passo del percorso dal Terminal 3 dell'aeroporto di Francoforte alla stazione a lunga percorrenza: lo SkyLine gratuito fino al Terminal 1, i cartelli blu del Fernbahnhof e il corridoio verso The Squaire, l'attesa del numero di binario sul tabellone Abfahrt e quanto tempo mettere in conto.10 min di lettura