全球十大貨運機場:香港仍是第一,中美佔了八席
- 航空貨運
- ACI
- 貨運機場排名
- 香港國際機場
- 孟菲斯機場
- 上海浦東機場
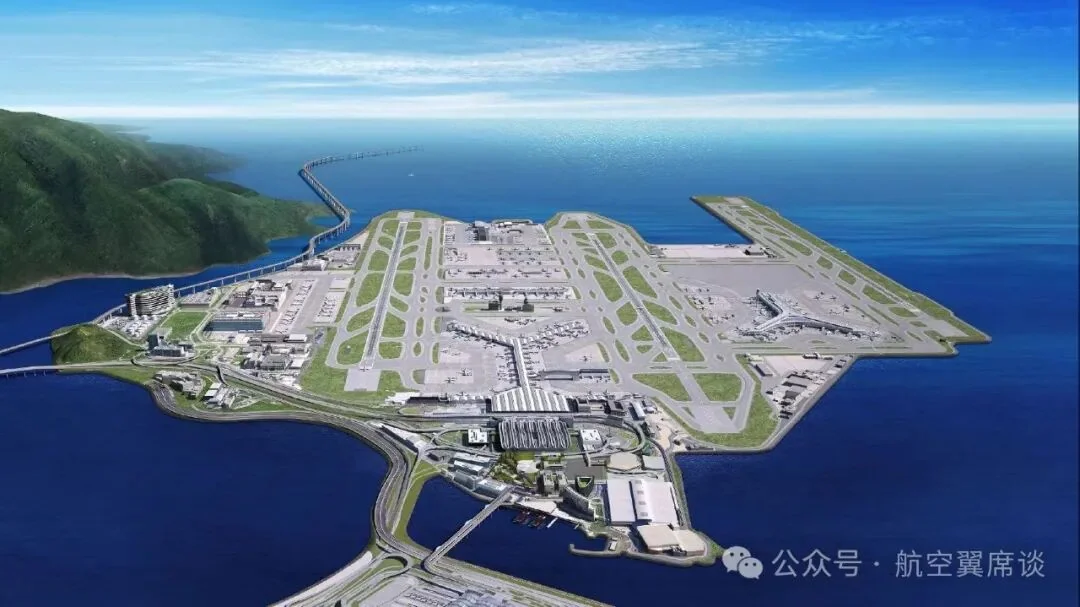
2024 年 4 月,國際機場理事會(ACI)公佈 2023 年全球十大貨運機場排名,排序依據是各機場 2023 年的貨郵吞吐量。香港國際機場以 433 萬噸繼續排在第一,孟菲斯以 388 萬噸位居第二,上海浦東以 344 萬噸排在第三,是前十名裡唯一實現兩位數增長的大型貨運樞紐。
這份榜單和客流榜讀起來完全不是一回事。2023 年全球航空貨運量同比下降 3.1%,仍在從疫情期的運價高峰迴落;但前十名的名單幾乎沒有換人,變化的是順序——安克拉治從 2019 年的第六升到第四,邁阿密從第十二升到第七,路易斯維爾從第四退到第六,臺北桃園從第九退到第十。貨運排名跟著貿易週期走,不跟著遊客走。
一、榜單:香港第一,前十門檻 211 萬噸
| 排名 | 機場 | 代碼 | 國家/地區 | 2023 年貨郵吞吐量(萬噸) | 同比 | 較 2019 年 | 2019 年排名 |
|---|---|---|---|---|---|---|---|
| 1 | 香港國際機場 | HKG | 中國香港 | 433 | +3.2% | −9.9% | 1 |
| 2 | 孟菲斯國際機場 | MEM | 美國 | 388 | −4.0% | −10.2% | 2 |
| 3 | 上海浦東國際機場 | PVG | 中國 | 344 | +10.4% | −5.3% | 3 |
| 4 | 安克拉治國際機場 | ANC | 美國 | 338 | −2.4% | +23.1% | 6 |
| 5 | 首爾仁川國際機場 | ICN | 韓國 | 274 | −6.9% | −0.7% | 5 |
| 6 | 路易斯維爾國際機場 | SDF | 美國 | 273 | −11.1% | −2.2% | 4 |
| 7 | 邁阿密國際機場 | MIA | 美國 | 253 | +1.0% | +20.7% | 12 |
| 8 | 杜哈哈馬德國際機場 | DOH | 卡達 | 236 | +1.5% | +6.3% | 8 |
| 9 | 洛杉磯國際機場 | LAX | 美國 | 213 | −14.9% | +1.9% | 13 |
| 10 | 臺北桃園國際機場 | TPE | 中國臺灣 | 211 | −16.8% | −3.2% | 9 |
表列數字來自 ACI,同比為 2023 年相對 2022 年的變化,“較 2019 年”為相對疫情前的恢復程度。前十名的門檻停在 211 萬噸,與第一名的 433 萬噸相差 222 萬噸,差不多是上海浦東一年的吞吐量;頭部與第二梯隊之間的落差比客運榜更明顯。
香港的第一名含金量在於結構:它長期是全球最繁忙的國際貨運機場,轉口貿易與珠三角的製造業貨源支撐了龐大的貨機波次。但 433 萬噸仍比 2019 年低 9.9%——也就是說,第一名是“在下降中守住的第一名”,而不是恢復到疫情前的第一。
二、總量 1.13 億噸:回到 2019 年的 95.4%
2023 年全球機場航空貨運吞吐量為 1.13 億噸,同比下降 3.1%,相當於 2019 年的 95.4%。這個數字比客運榜的恢復程度更好看:旅客吞吐量在很多市場仍未回到疫情前,而貨運已經接近了。
回落的原因不難理解。疫情期間海運受阻、運價飆升,大量貨物轉向空運,航空貨運因此在 2020 至 2022 年吃到了超常的需求;隨著海運恢復正常、庫存週期走完,這部分“替代性需求”退出,2023 年的 3.1% 降幅更像是一次迴歸常態,而不是衰退。真正支撐長線增長的是跨境電商包裹,它改變的是貨源結構——更多小件、更高時效、更依賴寬體客機的腹艙。
三、前十佔全球 26%:集中度說明了什麼
2023 年,十大貨運機場合計吞吐 2960 萬噸,佔全球市場的 26%。用十座機場承擔全球四分之一的航空貨運,這個集中度在各行各業裡都算高。
集中度來自網路效應。貨運航空的樞紐模式要求貨物在一點彙集、再分銷出去,樞紐越強,航班波次越密,單位成本越低,貨源就越向它集中。安克拉治是這條邏輯最純粹的樣本:它本身不是貨源地,卻因為處在跨太平洋航線的技術經停位置,以 338 萬噸排到第四,且比 2019 年高出 23.1%——前十名裡相對疫情前增幅最大的一座。杜哈是中東版本的同一個邏輯:本身不是產地,靠寬體貨機把南亞、歐洲與非洲之間的貨源接起來,236 萬噸裡很大一部分既不產自卡達,也不運往卡達。
四、中美八席:製造業、電商與樞紐競爭
十座機場裡,美國五座、中國三座(內地、香港、臺灣各一座),合計八席。這一分佈的解釋很直接:航空貨運量與地區經濟發展、經濟體量息息相關。美國是全球第一大經濟體,十強中佔一半;中國擁有三座,分別對應內地製造、香港轉口與臺灣的電子產業鏈。
把八座機場放在供應鏈上看,分工其實很清楚。孟菲斯是聯邦快遞的全球樞紐,路易斯維爾是 UPS 的 Worldport 樞紐,兩座城市的貨運量來自“把包裹集中起來再送出去”的快遞模式,而不是本地工廠的產出;洛杉磯與邁阿密是門戶,前者承接跨太平洋貨流,後者面向拉美;安克拉治是加油與換機組的中途站。中國一側,香港與上海浦東是製造與轉口的大門,前者服務珠三角,後者服務長三角,兩座機場的貨源高度依賴電子、機械與跨境電商件。換句話說,美國這五座更多是靠“組織貨流”——把別處生產的貨物集中、分揀、再送出去;中國這三座則同時是產地和門戶。
這也解釋了 2023 年的名次變化為何如此劇烈:當貨源從“替代性空運”退回海運,誰的貨結構更偏快遞和電商,誰就更抗跌。邁阿密 +1.0%、杜哈 +1.5% 穩住,而洛杉磯 −14.9%、臺北桃園 −16.8% 掉得最狠,差距不在機場能力,而在背後的貨種。這種集中度也把一個問題擺在其他樞紐面前:全球四分之一的空運貨量過十座機場,剩下的機場只能去分剩下的一塊。
五、貨運榜與客流榜是兩套邏輯
同一座機場在兩張榜上的位置可以相差很遠。上海浦東 2023 年貨運排世界第三,客流排第 22;臺北桃園貨運第十,客流則在 35 強之外。原因是貨運衡量的是貨物經過的能力,客流衡量的是人經過的能力,兩者依賴的設施、航權和貨源完全不同。兩張榜放在一起看,才能看出一座機場是“人貨兩旺”還是偏科。
對旅客來說,這張榜的用處不是選機場,而是看趨勢。貨運量往上走,通常意味著當地製造業訂單和出口在回暖,也意味著寬體貨機起降更密、腹艙運力更寬鬆;貨運量往下走,則往往先於經濟資料反映出來。把它當成一份貿易週期的體檢報告,比當成機場排行榜更準確。這張表也看不出服務水平:截單時間、冷鏈處理、海關放行速度、卡車集疏運網路,才決定貨代願不願意把貨交給某座機場,而這些都不在噸位數字裡。
六、2025 年更新:1.289 億噸
2026 年公佈的 2025 年資料顯示,全球航空貨運量達到 1.289 億噸,同比增長 2.9%,亞太樞紐繼續佔據榜單前列(Cargo Newswire)。與 2023 年的 1.13 億噸相比,行業已經走出疫情後的回落區間,跨境電商包裹仍是主要增量。
本文的 2023 年表仍有價值:它記錄了運價高峰迴落後的第一年,也解釋了為什麼香港、上海浦東和安克拉治的地位難以撼動。2025 年的完整前十名單以 ACI 及各機場公佈為準;閱讀時把兩張表放在一起,比只看一年的排名更能看出趨勢。
相關連結
- 本站頁面:香港國際機場(HKG)、上海浦東國際機場(PVG)、首爾仁川國際機場(ICN)、邁阿密國際機場(MIA)、杜哈哈馬德國際機場(DOH)、洛杉磯國際機場(LAX)
- 國家頁面:中國(CN)、美國(US)
- 維基百科:香港國際機場、上海浦東國際機場、孟菲斯國際機場、仁川國際機場
圖片來源:ACI 資料與航空觀點整理。貨郵吞吐量的統計口徑(是否含中轉貨物、是否含郵件)各機場可能不同,引用排名時請以 ACI 公佈的資料為準。
更多文章Travel notes
阿得雷德機場連奪兩項Skytrax大獎:員工服務與區域機場雙料得主
在倫敦公佈的Skytrax世界機場獎中,澳大利亞阿得雷德機場首次獲得“澳洲及太平洋地區最佳機場員工”獎,並五年內第四次獲評“澳洲及太平洋地區最佳區域機場”。2025年旅客吞吐量首次突破900萬人次,國際客流增長超過20%,6億澳元的“飛行計劃”擴建已經啟動。約 4 分鐘讀完
機場免稅店買威士忌:一份按飛行時長排的全球貨架指南
從桃園、樟宜到希斯洛與雪梨,機場免稅店是威士忌旅行零售的主場:獨家裝瓶、原桶強度,還能免掉本地稅。本文按飛行時長梳理 2020 年春節前後各機場的貨架與價目,並給出年份、桶型、容量與轉機液體的挑選方法。約 8 分鐘讀完